Menu
Разорят или пощадят? Попробовали взять кредит на вторичку в белорусских банках

Недавний эксперимент показал, что людям со средней минской зарплатой будет тяжеловато взять кредит на стандартную однушку или даже малогабаритку от застройщика. Однако добыть деньги на бетонные стены — это лишь полдела. Квартиру нужно еще привести в пригодный для проживания вид, то есть сделать в ней ремонт. Льготные и грейс-периоды призваны слегка облегчить этот процесс, но они не решают главную проблему — деньги на ремонт должны быть накоплены и отложены. А что, если такой возможности нет? Тогда лучше посмотреть в сторону вторички, готовой для мгновенного переезда. Какие условия финансирования вторичного жилья предлагают белорусские банки?
Почем доступное жилье на вторичке?
Как и в случае с новостройками, цены на самые недорогие квартиры от собственников в Минске стартуют от 250—300 тысяч рублей. Открываем базу выставленной на продажу недвижимости и прицениваемся.
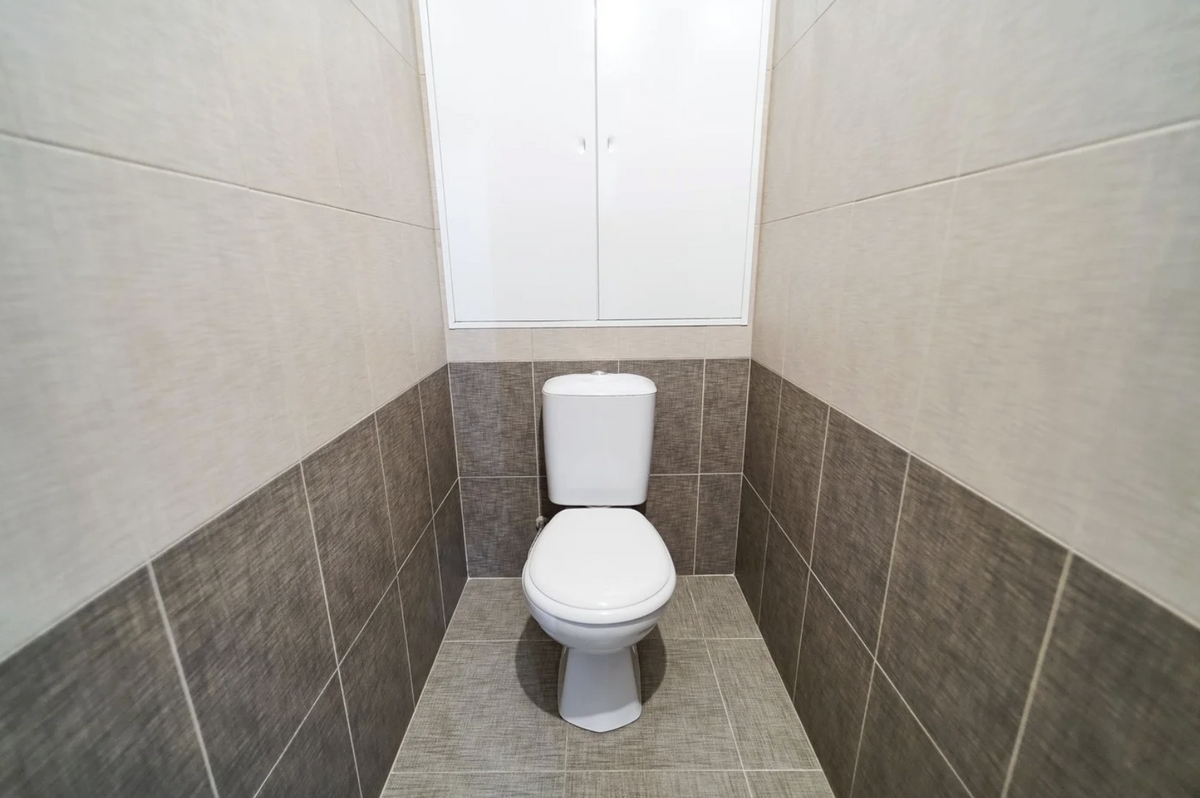
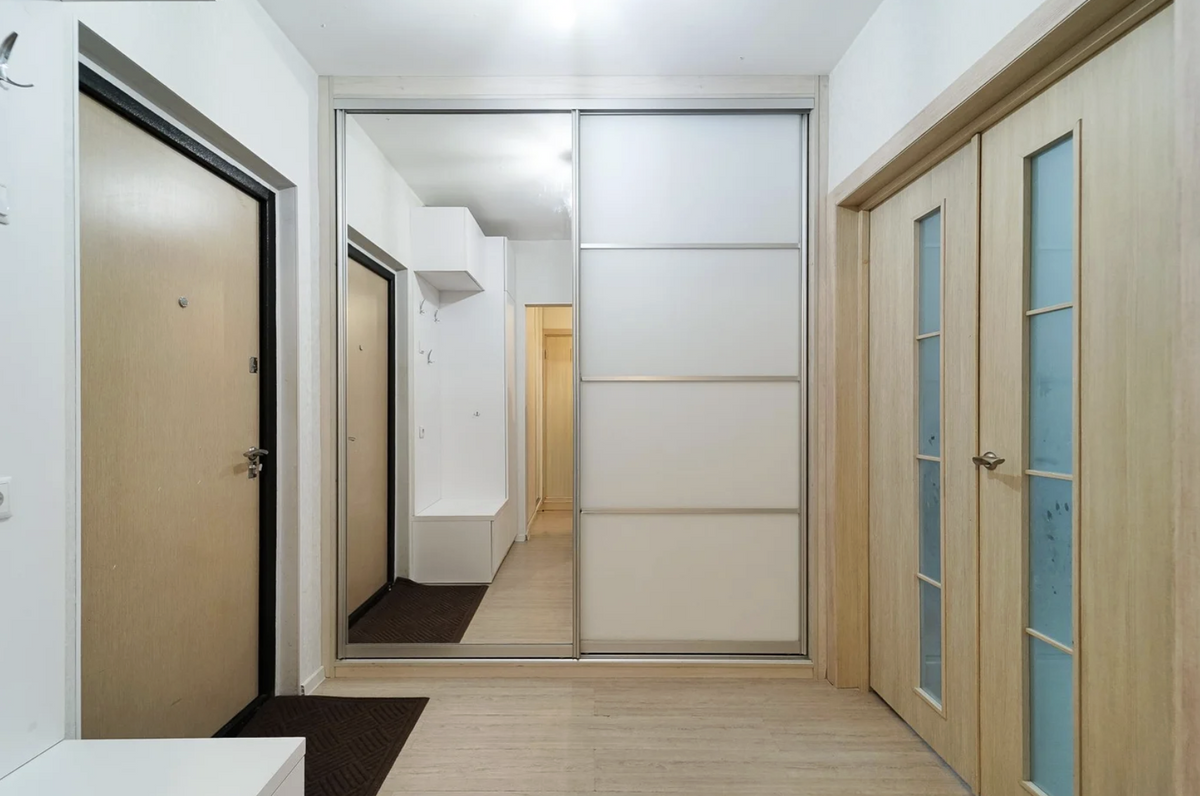
Например, в Степянке предлагается симпатичная однушка в свежепостроенном панельном квартале, в доме на Карвата. «Квартира полностью готова к заселению: выполнен аккуратный ремонт, удобная планировка позволяет рационально использовать каждый квадратный метр», — пишет риелтор. Стоимость 45 метров — 300 000 рублей. Берем!
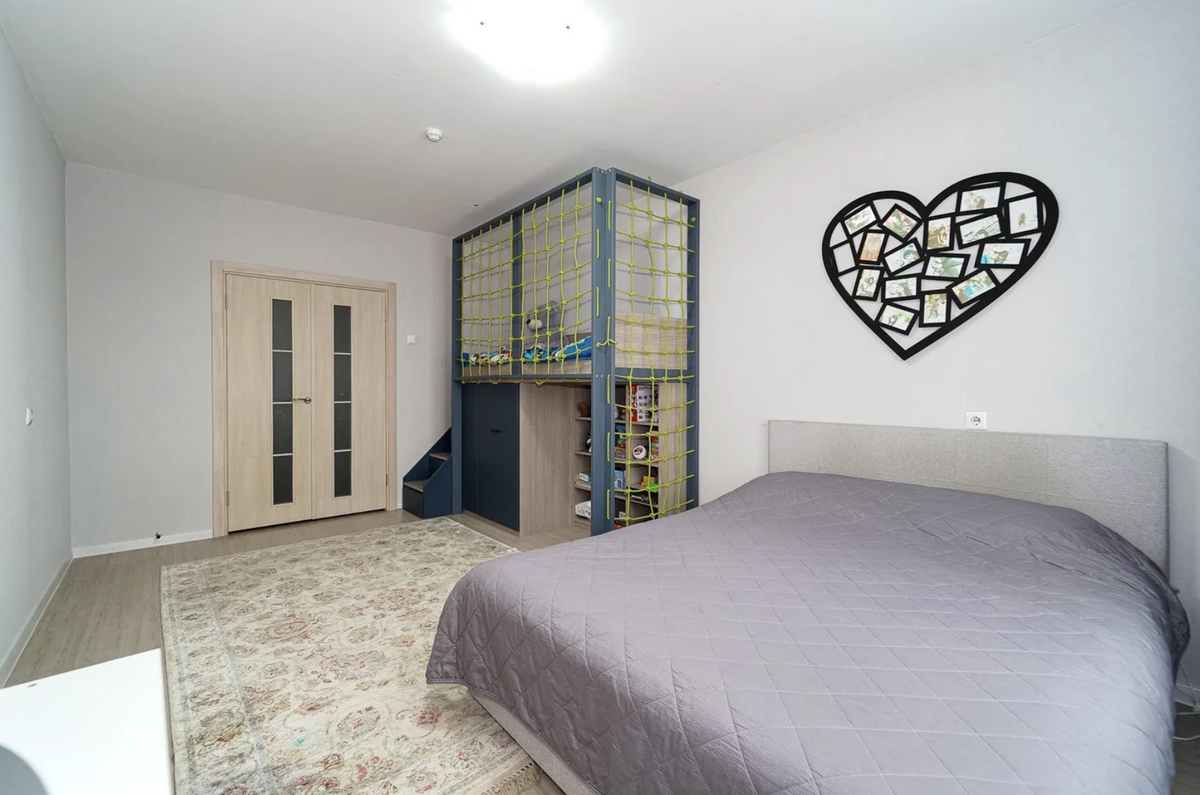
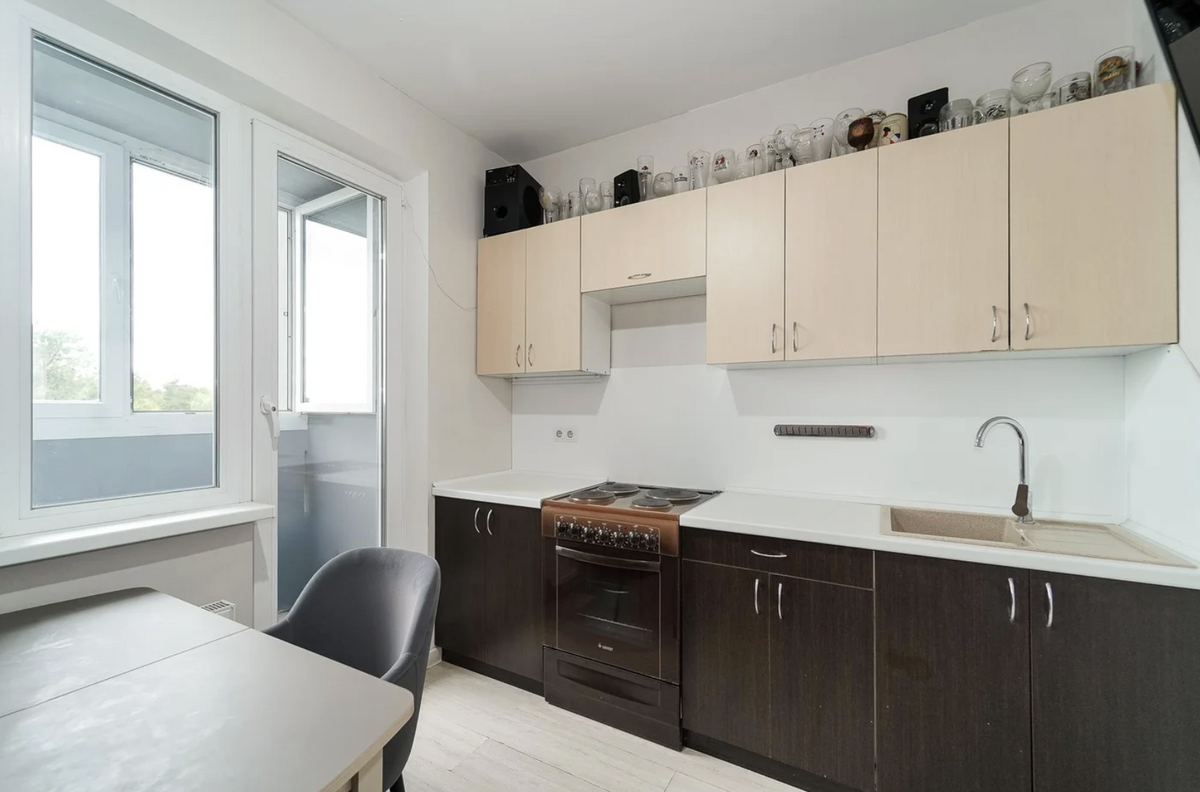
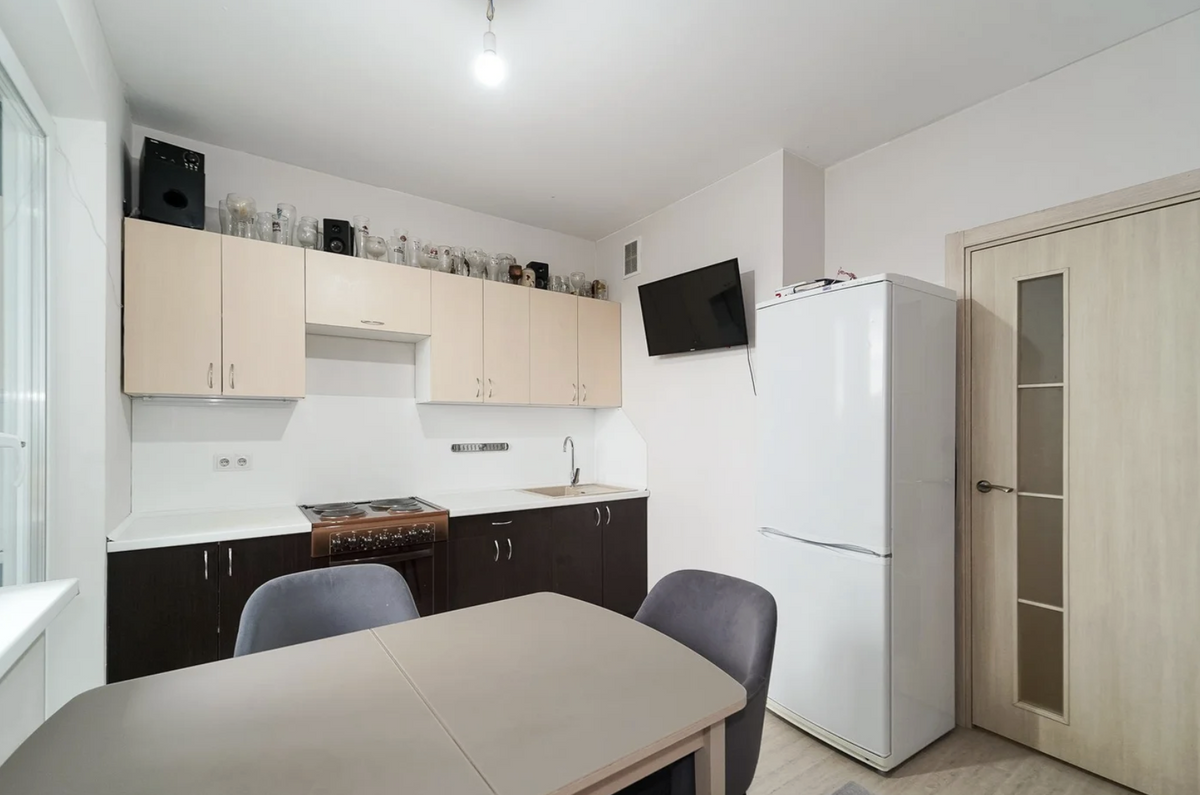
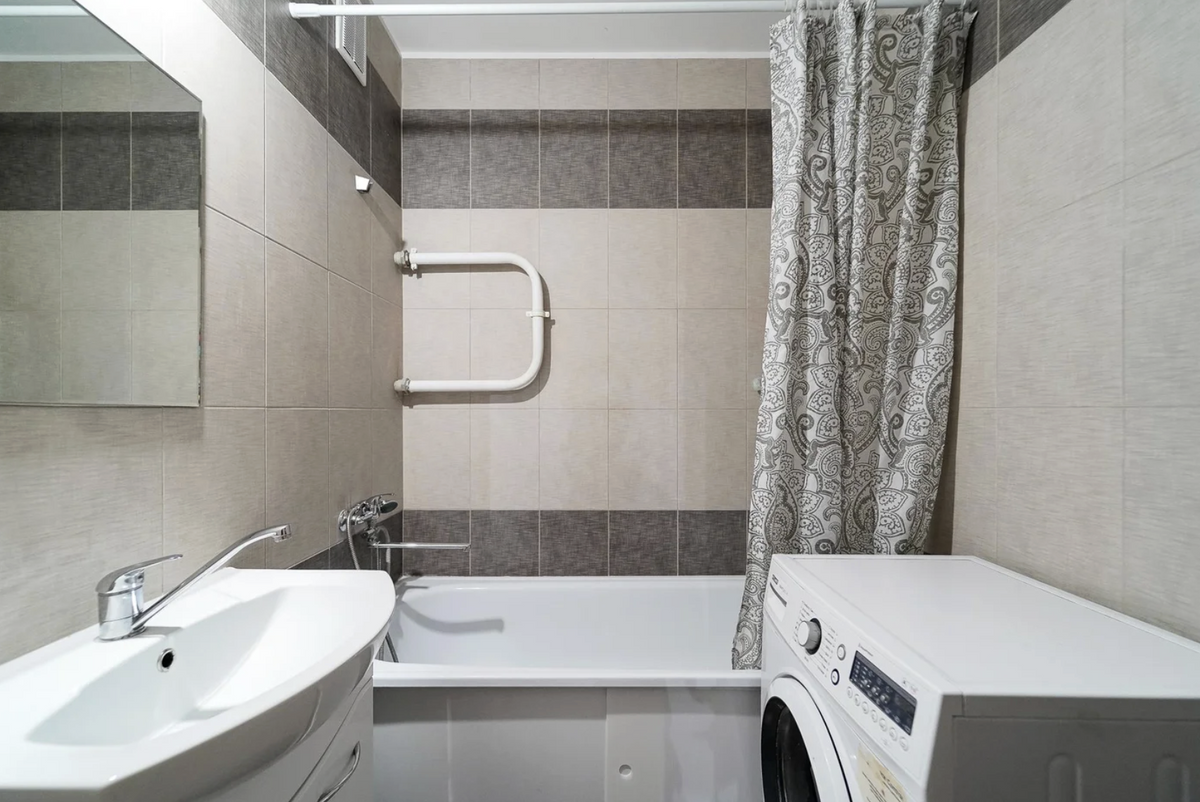
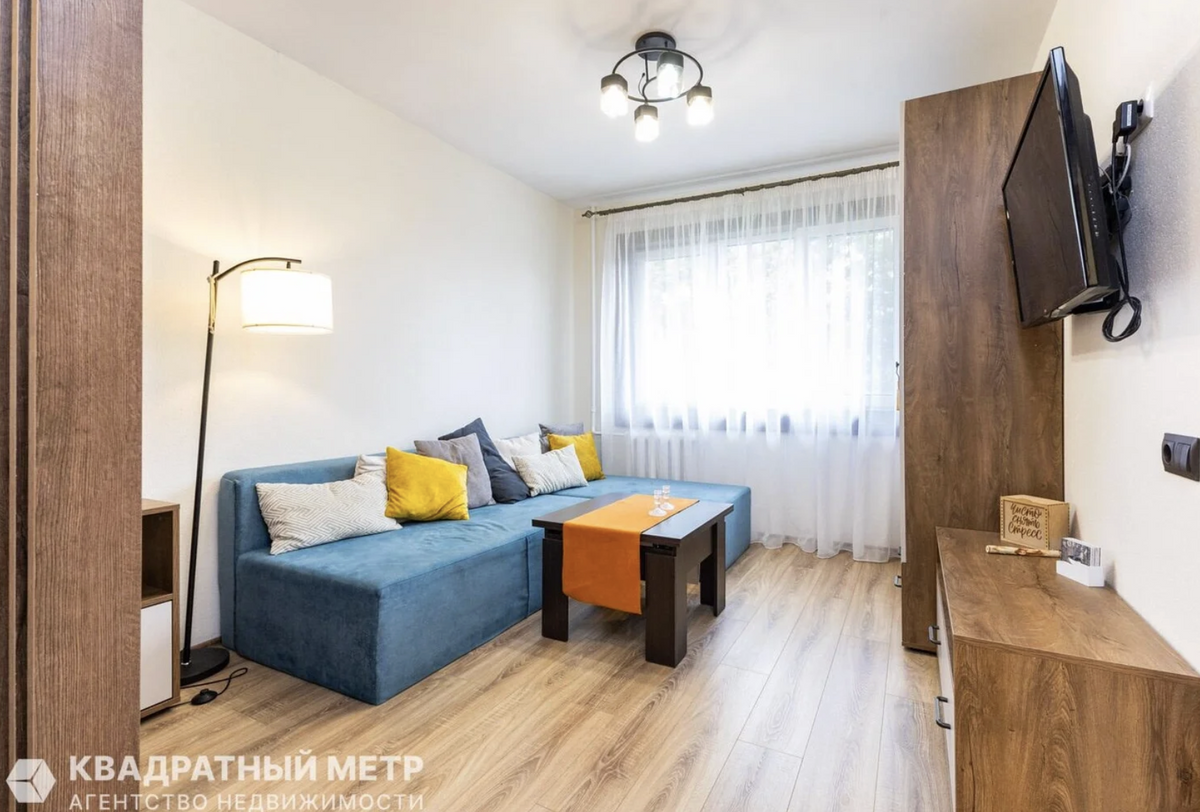
Теперь обратим внимание на старый жилой фонд. В доме 1964 года постройки на Берута продается отремонтированная однушка площадью 32,2 «квадрата». Кто-то заботливо превратил старые стены в современные и дизайнерские. Это то что надо для человека, который хочет сразу въехать в свое приобретение. Стоимость квартиры — 292 000 рублей.
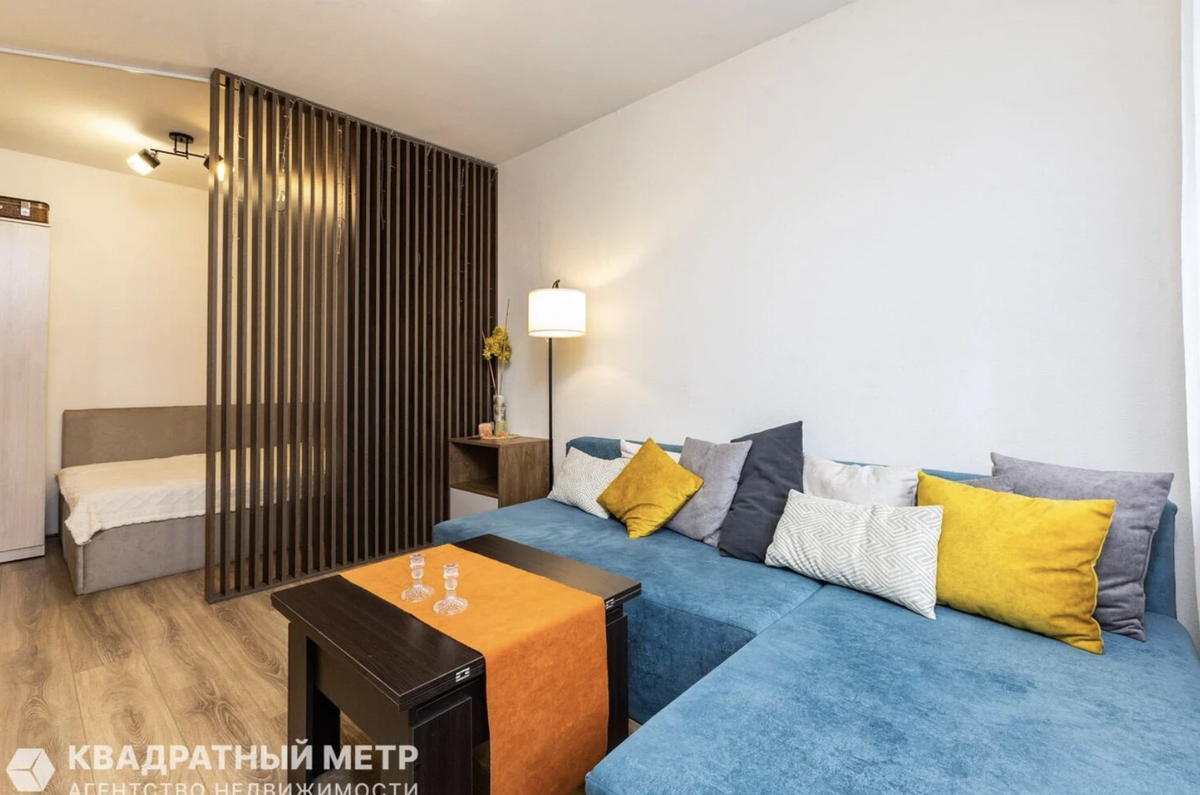
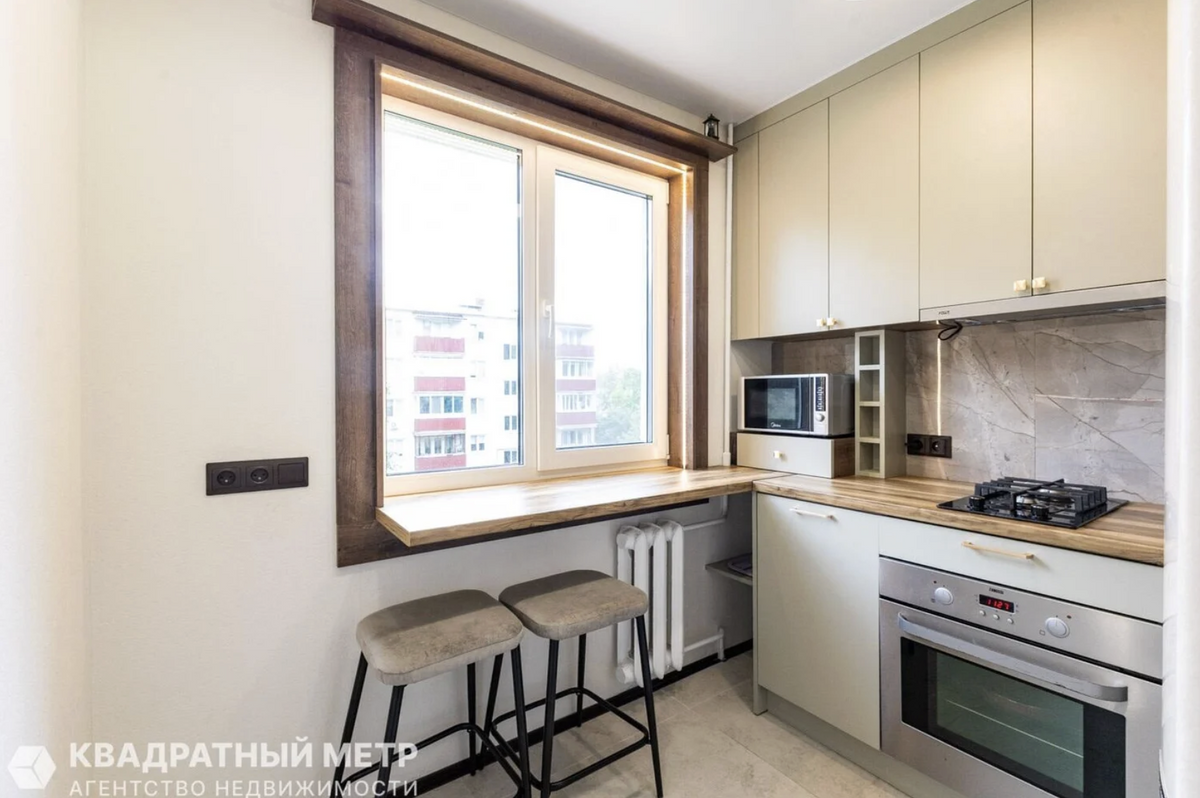
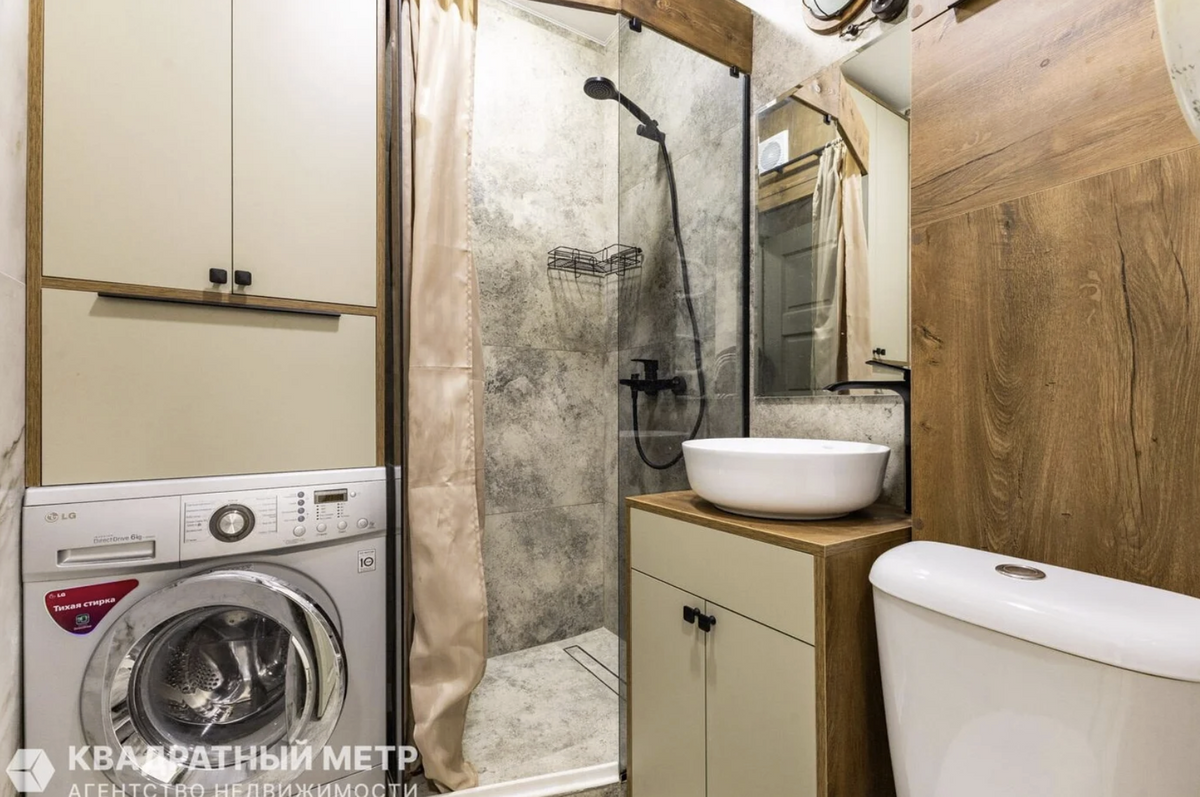
Таким образом, легенда нарисовалась: нам необходимо 300 000 рублей на покупку вторички. Допустим, 50 000 минчанин успел отложить либо взять у родителей. Какие условия выкатят банки для кредитования на 250 000 рублей со сроком выплаты 20 лет?
«Белинвестбанк»
На прошлой неделе «Белинвестбанк» смягчил условия кредитования вторичной недвижимости и объявил о введении льготного периода. Интересно, как это выглядит на приблизительных расчетах?
В течение двух лет действует ставка 10,9% годовых, затем — в зависимости от типа жилья. При строительстве квартиры ставка поднимается до 14,41%, а при покупке на вторичке — до 14,9%. Нас интересует второй вариант. Платежи могут быть и дифференцированными, и аннуитетными (равными долями).
— Что стоит учитывать при ваших обстоятельствах? На 250 000 рублей вам нужен будет поручитель. Плюс залог приобретаемой недвижимости. А ваш доход должен составлять около 5500 рублей, — объясняет консультант.
- А как мне действовать? Сначала найти подходящий вариант, а затем обратиться в банк, или наоборот?
— Смотрите, сначала необходимо найти поручителя либо двух поручителей на вашу сумму. Есть возможность и трех привлечь. Мы собираем документы, справки о доходах ваших поручителей за три полных месяца. Затем вы приходите с паспортом, подаете заявку. Ее рассматривают от одного до 15 дней.
Когда вам уже одобрят кредит, у вас будет 30 дней на его получение. Уже нужен будет зарегистрированный договор купли-продажи. Продавец открывает счет в нашем банке для того, чтобы мы перечислили кредитные средства. И таким образом совершается сделка.
- Можно ли погашать досрочно?
— Можно. Но все зависит от того, как вы планируете погашать. Возьмем дифференцированные платежи. Допустим, вы на 1000 рублей переплатили. В следующем месяце на 1000 меньше выставится основного долга. Проценты выставятся по графику, но пересчитаются на остаток задолженности. То есть платежи уже будут меньше.
При аннуитетных платежах основной долг идет от меньшего к большему. То есть сначала вы платите меньше основного долга, а к концу графика — больше. Как работает здесь досрочное погашение? Если вы переплачиваете, сумма, которую вы переплатили, идет тоже в погашение основного долга, но с конца графика. То есть вы сокращаете себе срок кредитования.
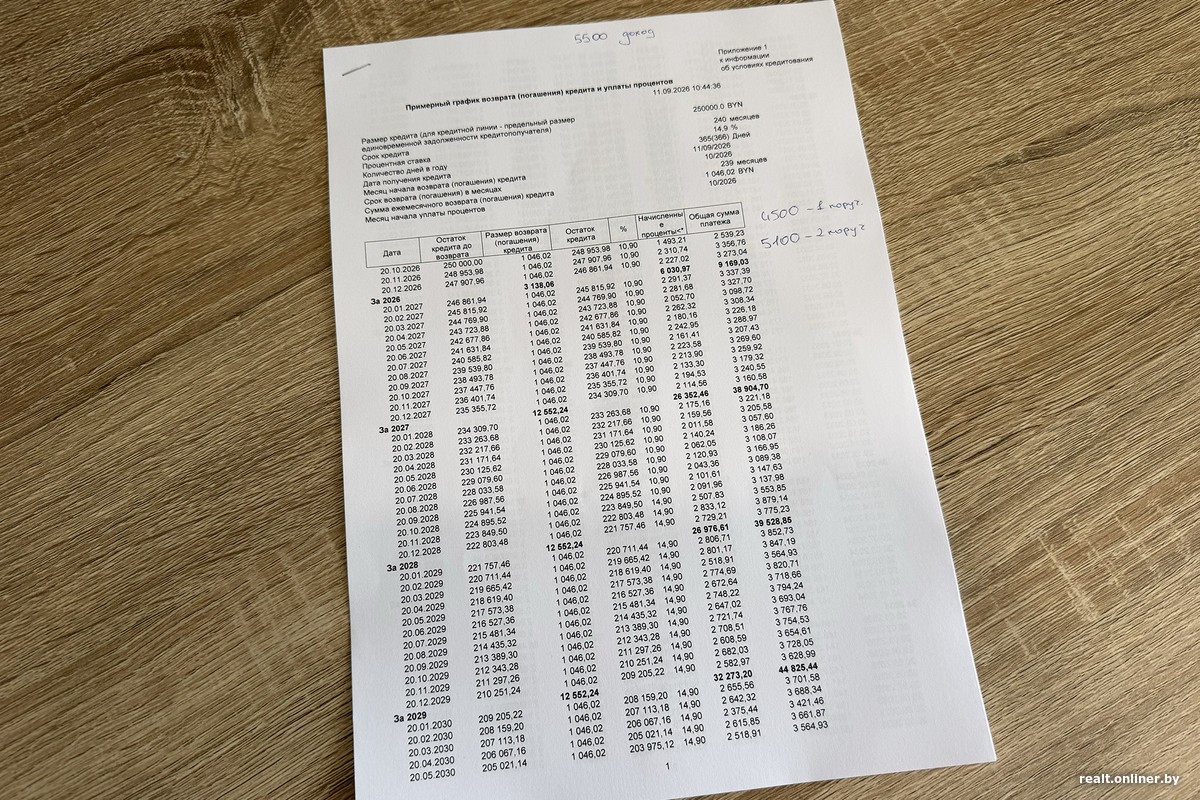
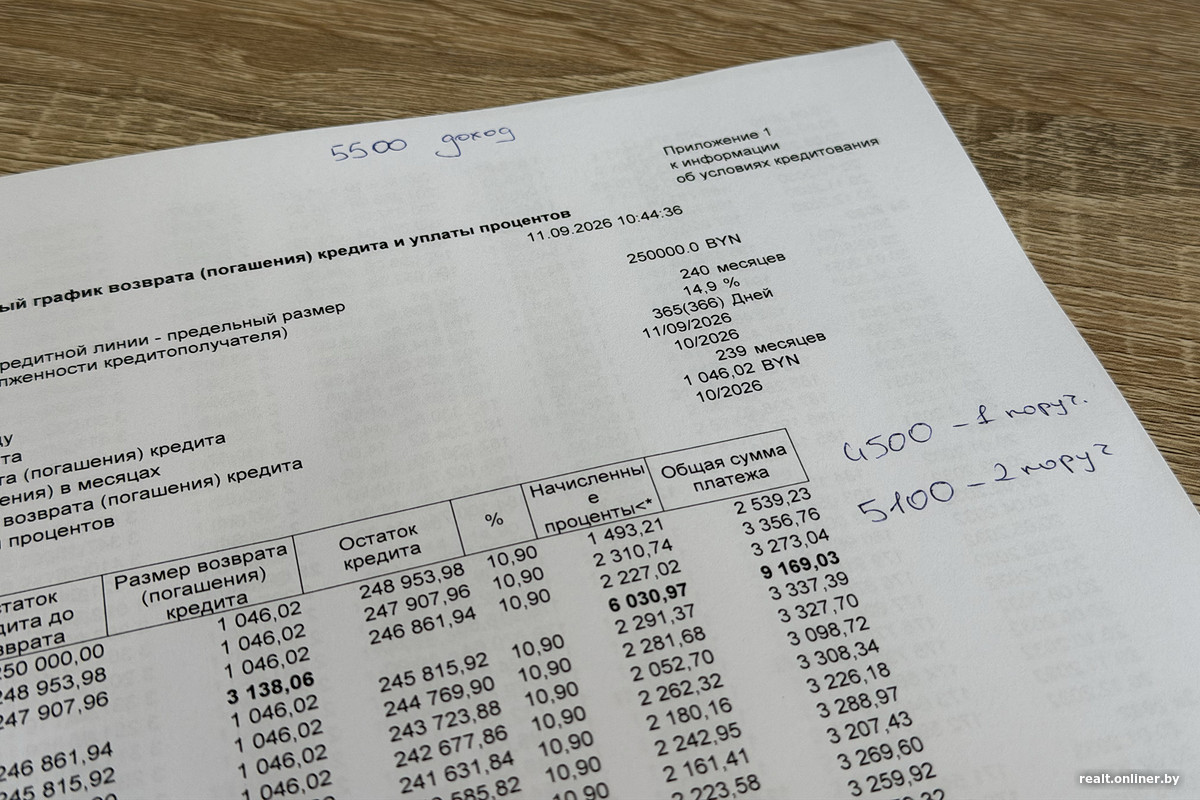
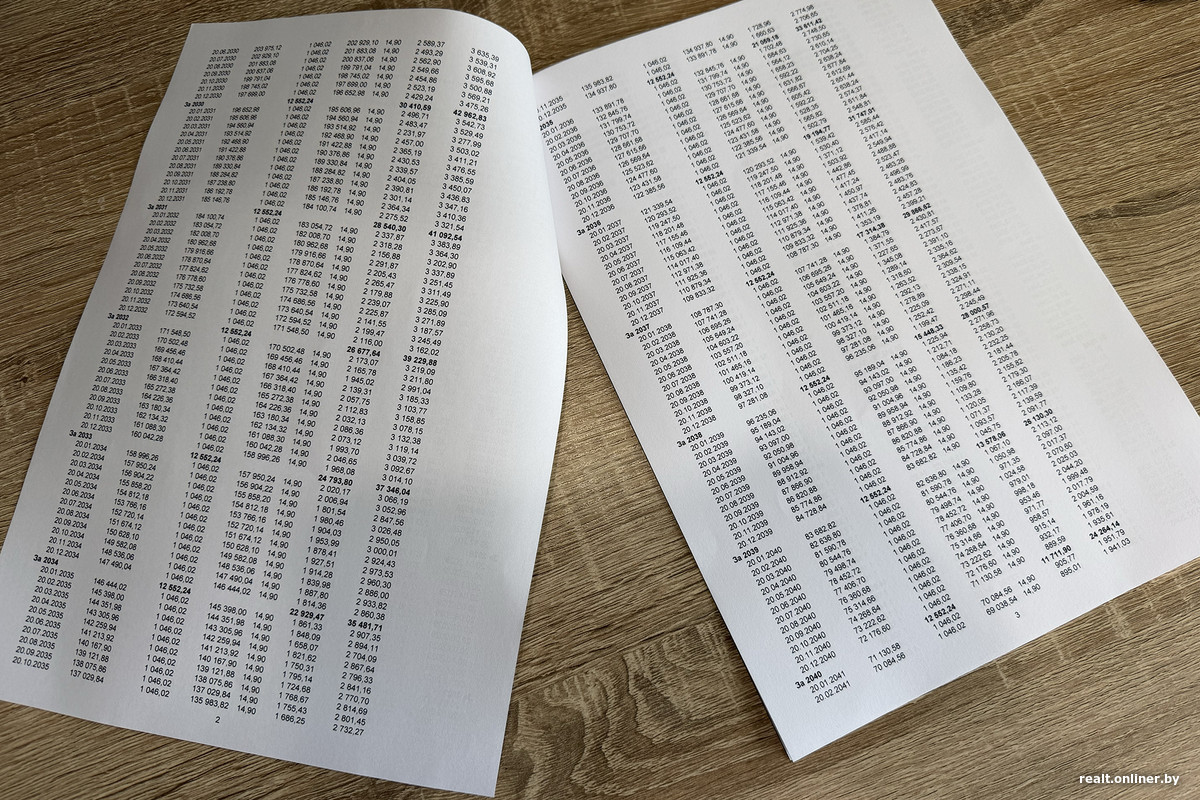
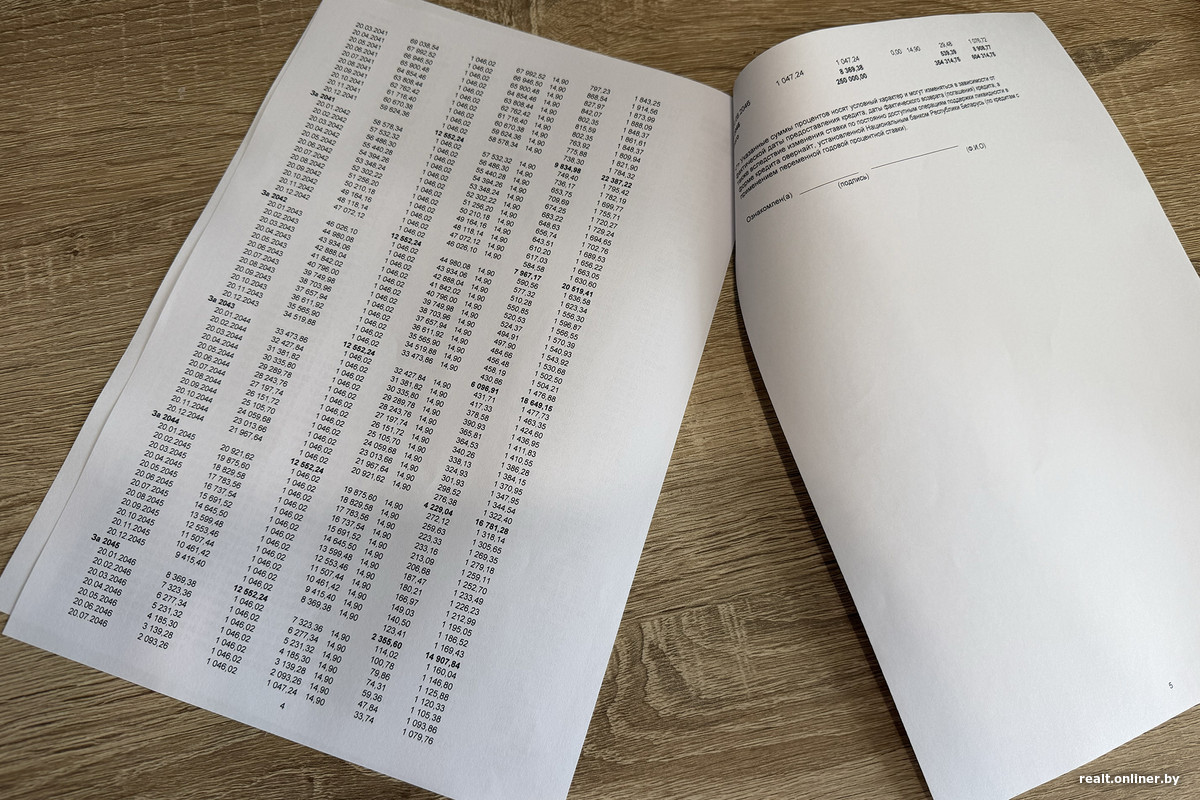
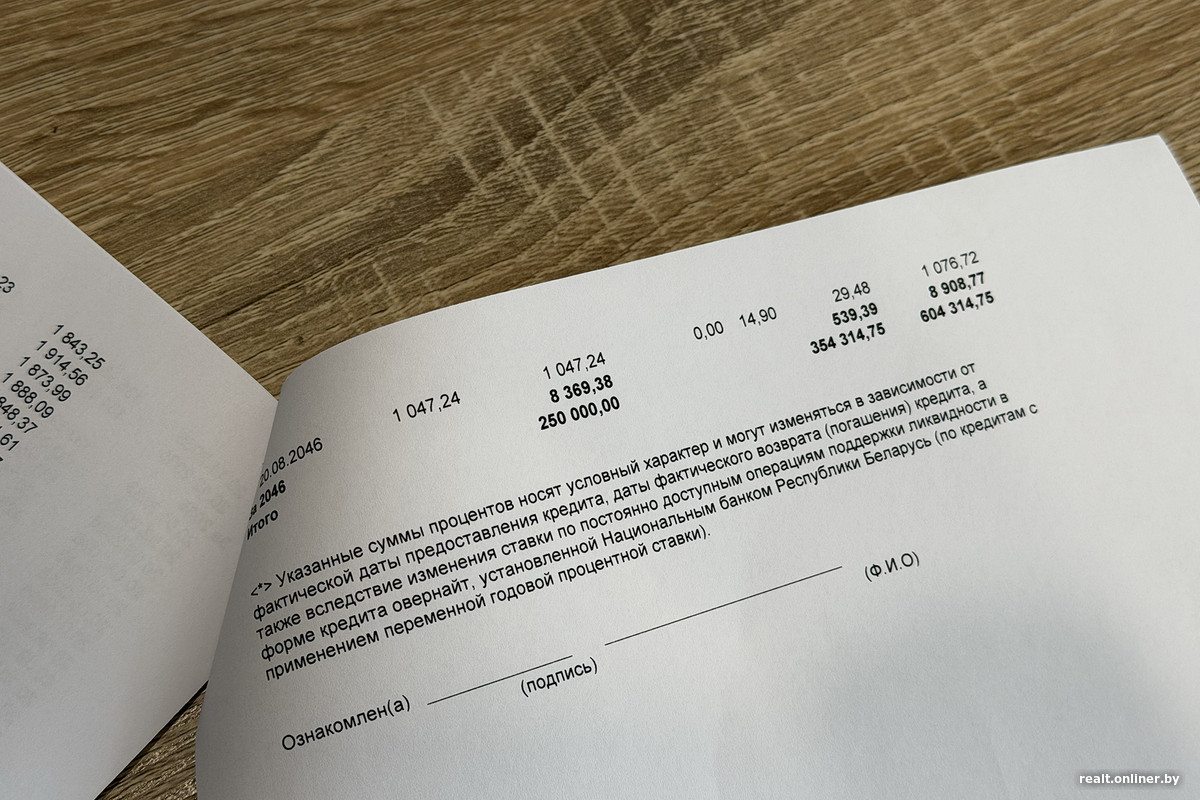
Подводим итог. Через 20 лет выданные «Белинвестбанком» 250 000 рублей превратятся в 604 314.
«Белагропромбанк»
Посещение этого банка превратилось в настоящий квест. Дело в том, что ипотечный офис «Белагропромбанка» принимает клиентов только по предварительной записи. Прийти сюрпризом и взять талон можно, но в приоритете будут те, кто обозначился заранее. При первом визите ожидание длилось более 30 минут и у нас сдали нервы. Во второй раз ожидание растянулось на час — и опять без результата. Попасть к специалисту удалось лишь на третий раз. Поток людей, желающих либо взять кредит, либо получить консультацию, не прекращается ни на минуту.
Коротко про условия «Белагропромбанка»: ставка в первые два года составляет 11,5%, далее — 15%. Платежи — дифференцированные, предполагающие досрочное погашение в любое время.
— Мы кредитуем в пределах 90% от стоимости недвижимости, — рассказывает консультант. — Также первые полгода предоставляется отсрочка погашения основного долга. Сразу скажу, на 250 000 рублей в обеспечение принимается залог недвижимого помещения и минимум два поручителя. Так как здесь идет совокупное обеспечение, поручителем может быть любой человек от 18 лет, доход которого не ниже прожиточного минимума.
- Какая зарплата нужна для получения 250 000?
- Ваш чистый доход должен составлять 5250 рублей.
- Каков план действий?
— Сначала вы подаете заявление на получение кредита, ждете одобрения в SMS-сообщении. Затем у вас будет 25 календарных дней, чтобы заключить договор купли-продажи. Обязательно продавцу нужно будет открыть счет в нашем банке.
- Что-нибудь еще нужно кроме договора? Страхование, оценка недвижимости…
— Нет. Мы проводим оценку самостоятельно, рассчитываем рыночную стоимость квартиры. Она должна быть не меньше, чем сумма по кредиту.
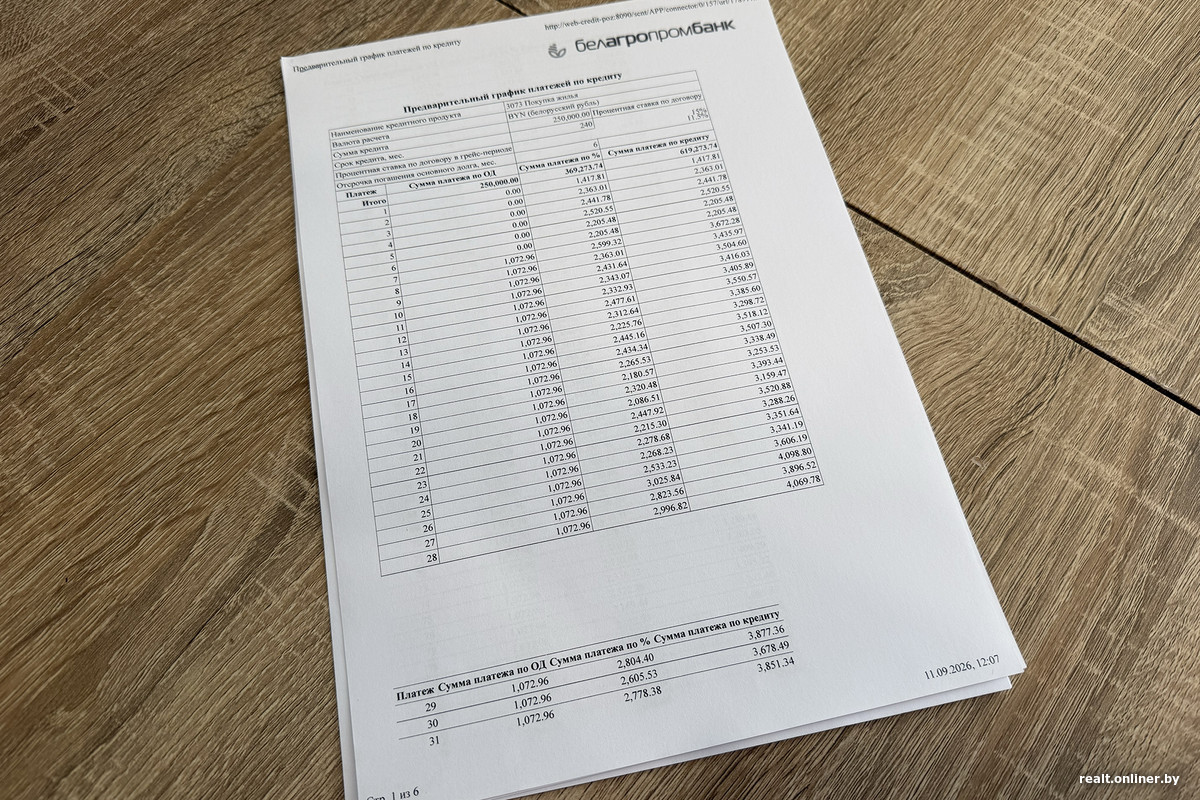
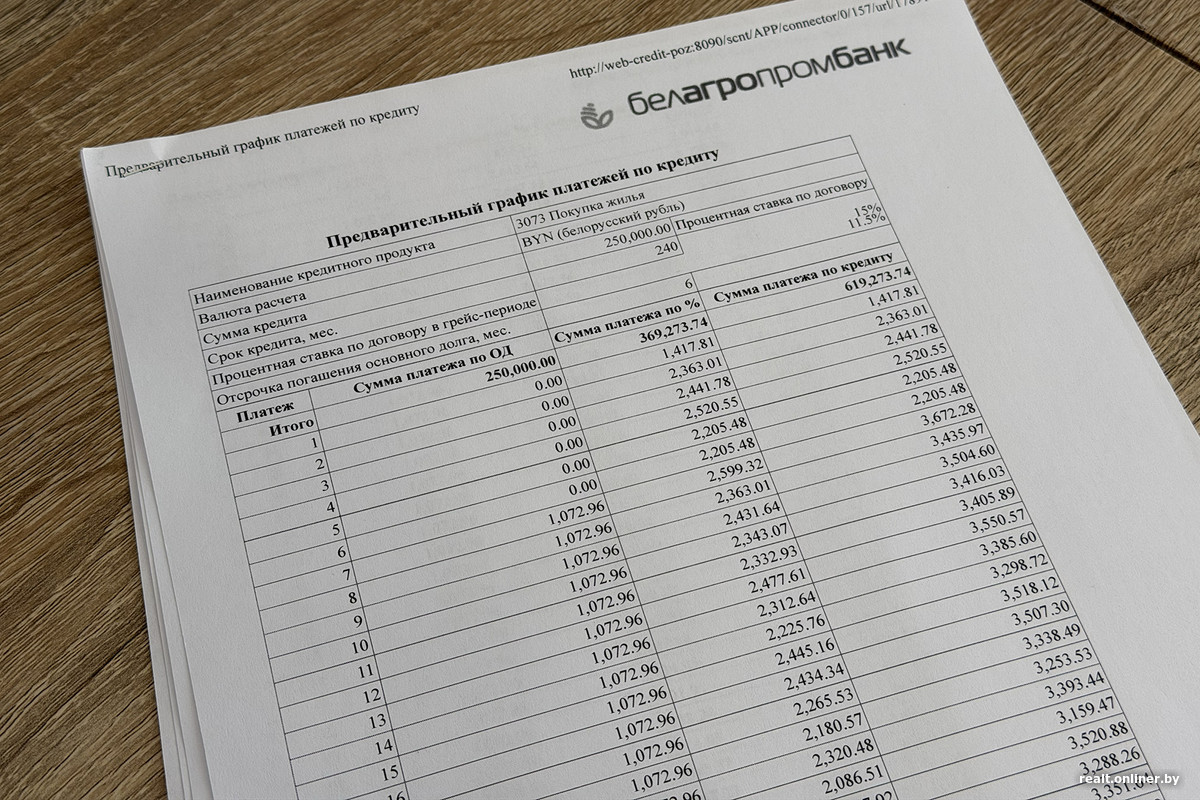
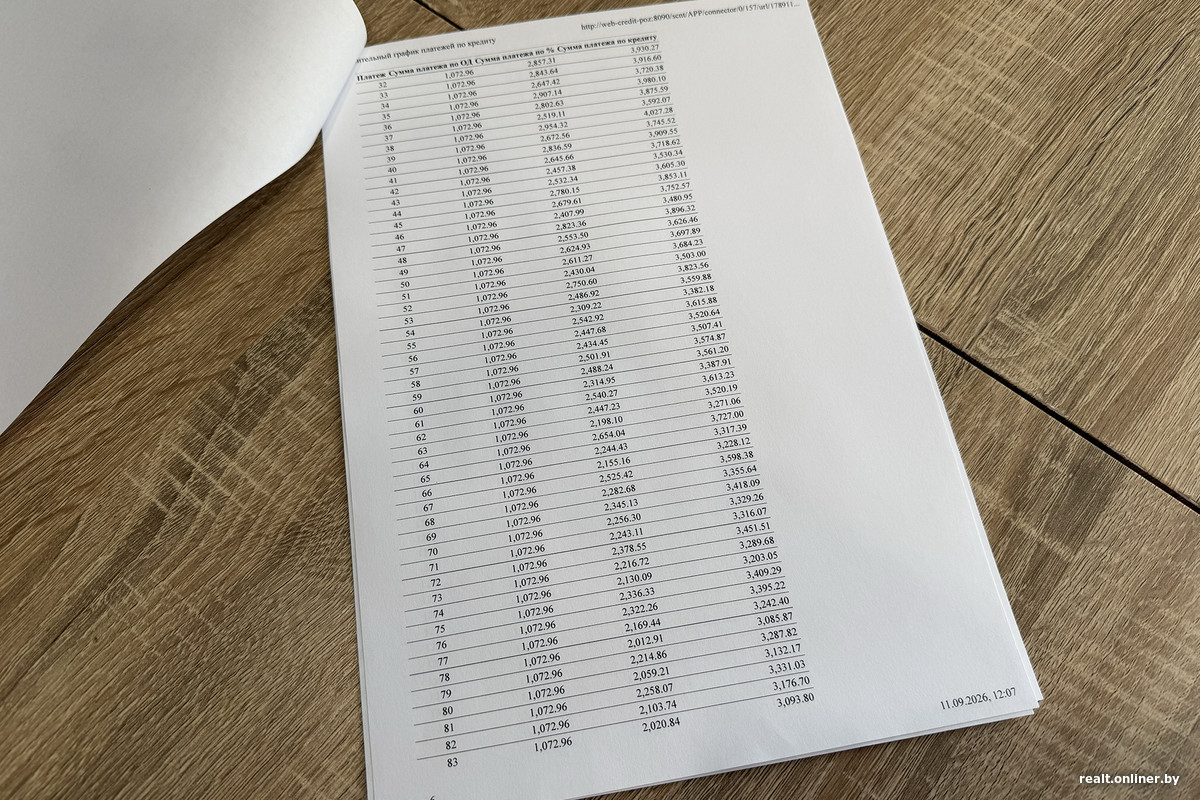
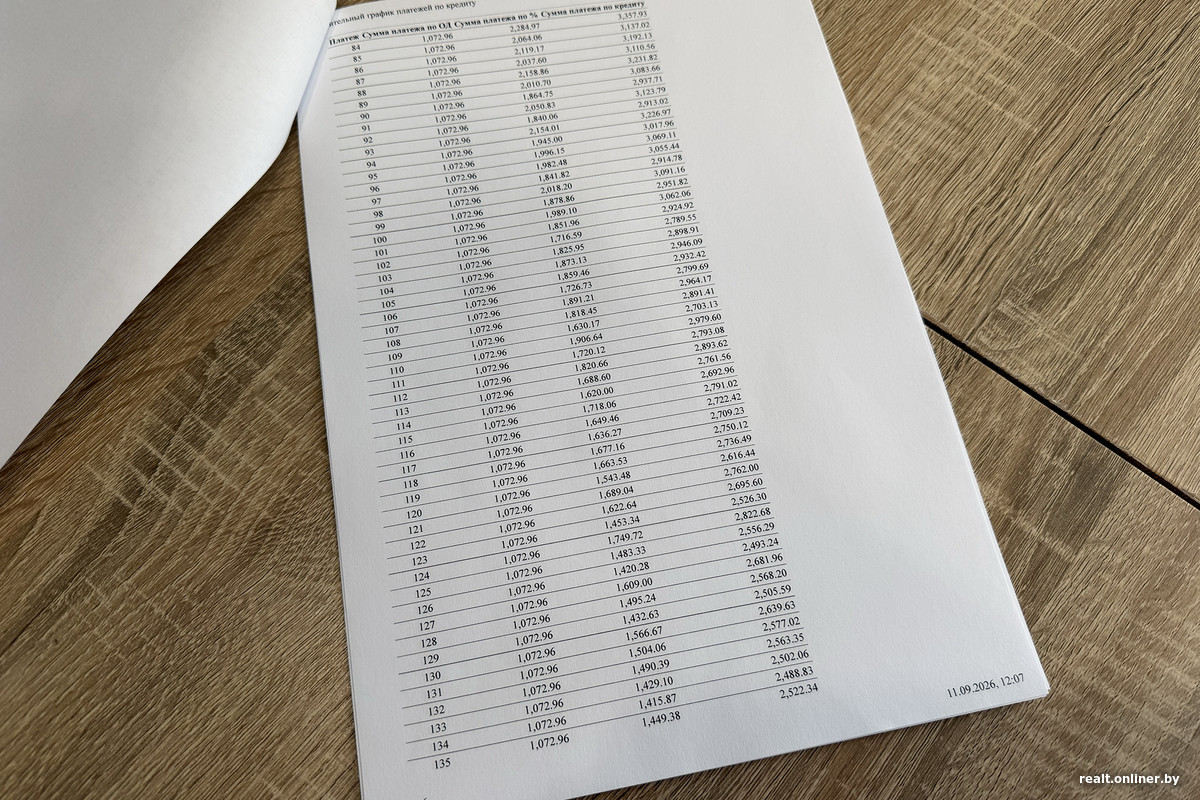
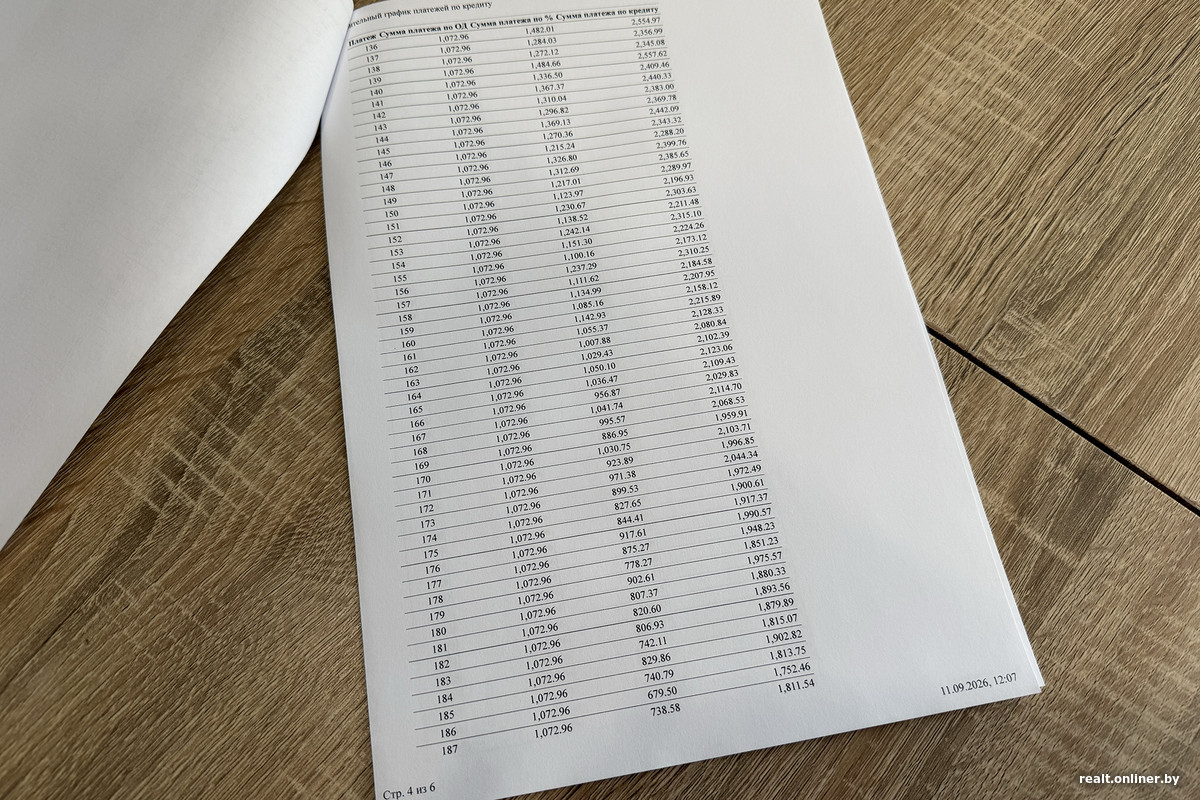
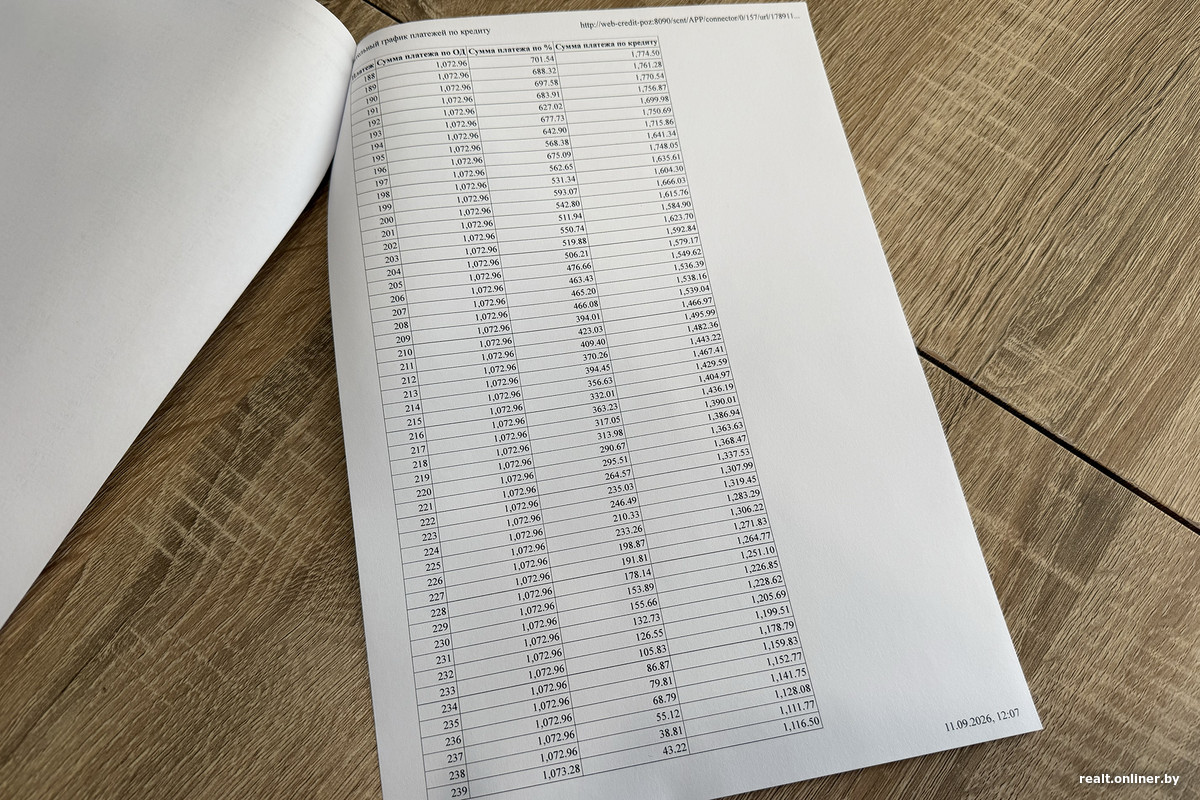
Что же получается? Выданные «Белагропромбанком» 250 000 рублей в конце срока достигнут отметки в 619 273.
«Приорбанк»
В рабочее время в отделении «Приорбанка» недалеко от Немиги людей немного (мы то знаем, что все сидят в соседнем «Белагропромбанке»). Так что получать консультацию было наконец-то комфортно.
Этот банк приманил своей сниженной кредитной ставкой — 13,5%. Правда, действует она только первые 18 месяцев, а затем поднимается аж до 15,5% годовых. Но есть одно «но»: своими средствами необходимо погасить минимум 20% от стоимости жилья. Платежи при этом аннуитетные, равными долями.
Да и зарплата у будущего новосела должна быть внушительной — 5500—6000 рублей. Если не хватает, стандартно придется привлекать кого-то в совокупный доход и искать поручителей.
— Мы кредитуем максимально 80% от стоимости приобретаемой недвижимости, — поясняет консультант. — 20% от 300 000 рублей — это 60 000. То есть минимум 60 000 рублей вы должны внести своими.
- Поняла, хорошо.
— Давайте рассчитаем. Для получения 240 000 рублей ваш среднемесячный доход за последние шесть месяцев должен составлять 5500—6000 рублей.
Ежемесячные платежи у нас аннуитетные, то есть равные. В вашем случае это 3164 рубля. Можно погашать досрочно, без каких-либо штрафов, комиссий, ограничений. Заявка рассматривается до трех рабочих дней. После этого у вас будет месяц, то есть 30 календарных дней, чтобы принести договор купли-продажи и оценку недвижимости.
- Какую оценку?
— Необходимо провести оценку приобретаемой недвижимости в соответствующей организации. После этого мы все проверяем и согласовываем заключение кредитного договора. В день заключения банк перечисляет деньги на счет продавца. Затем вы приносите правоустанавливающие документы и обязательно страховой полис.
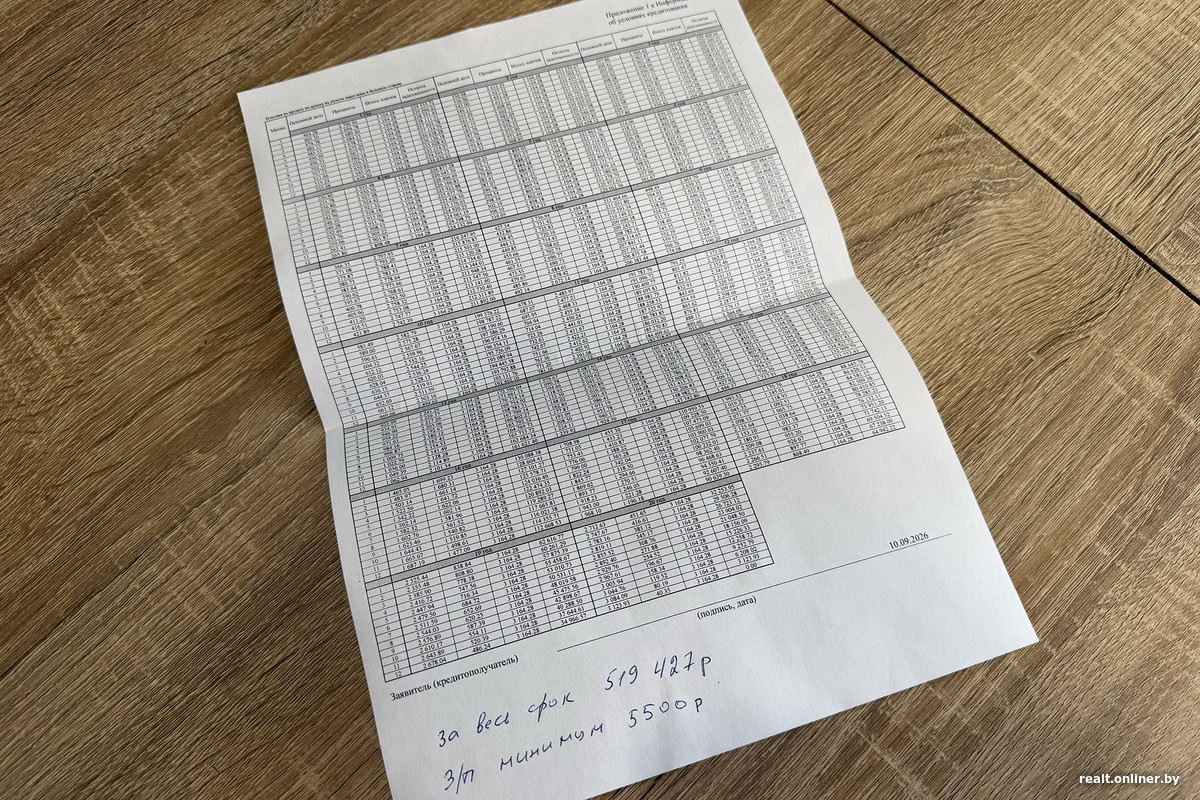
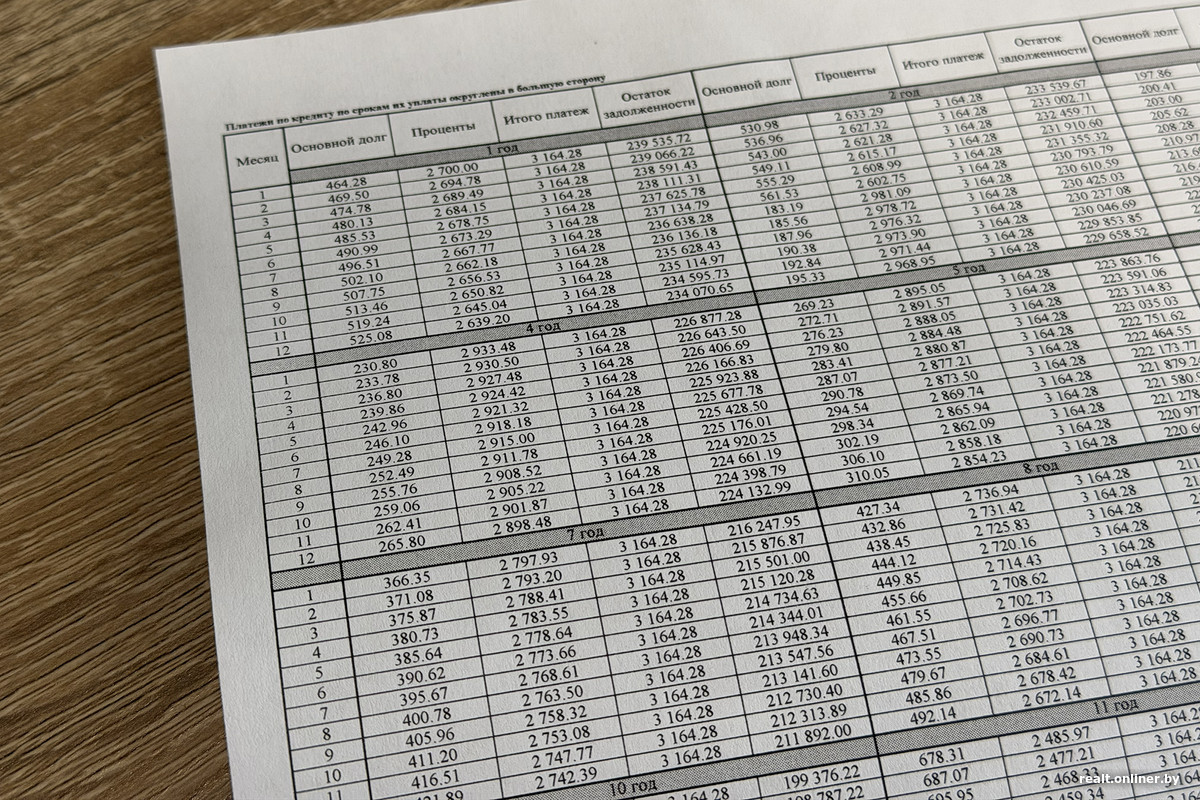
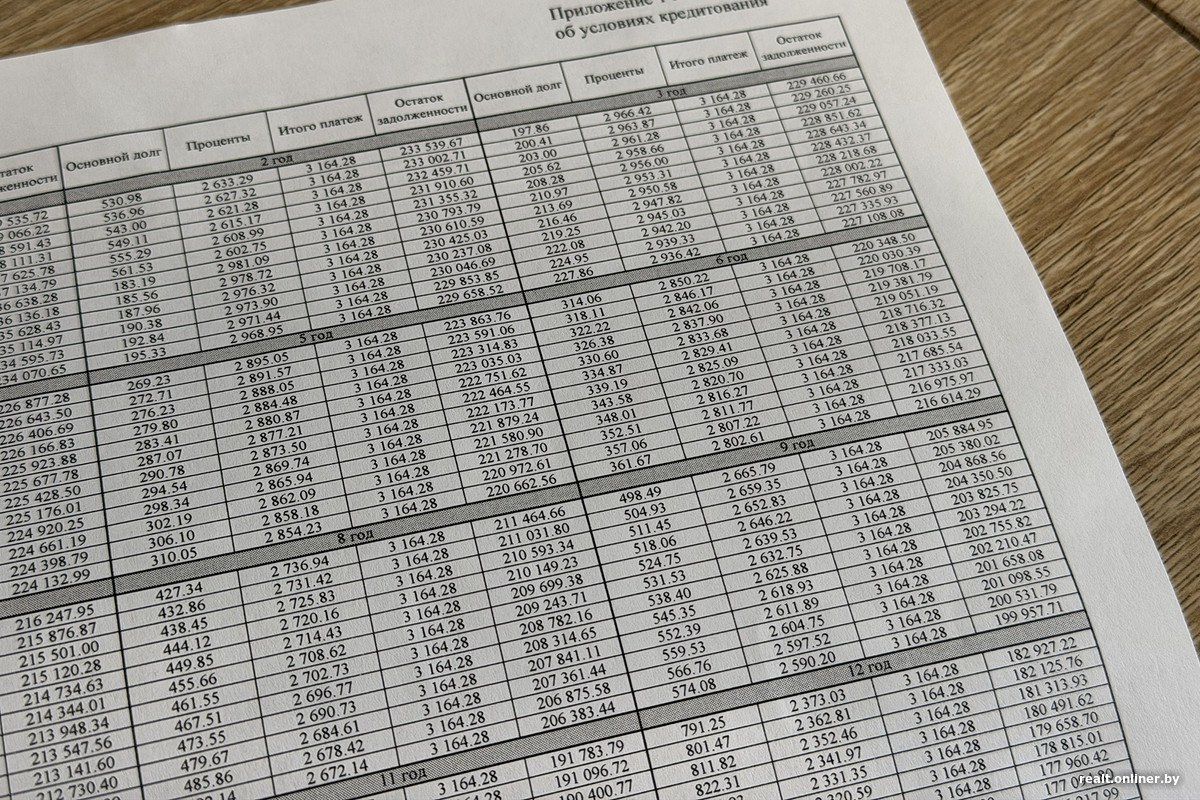
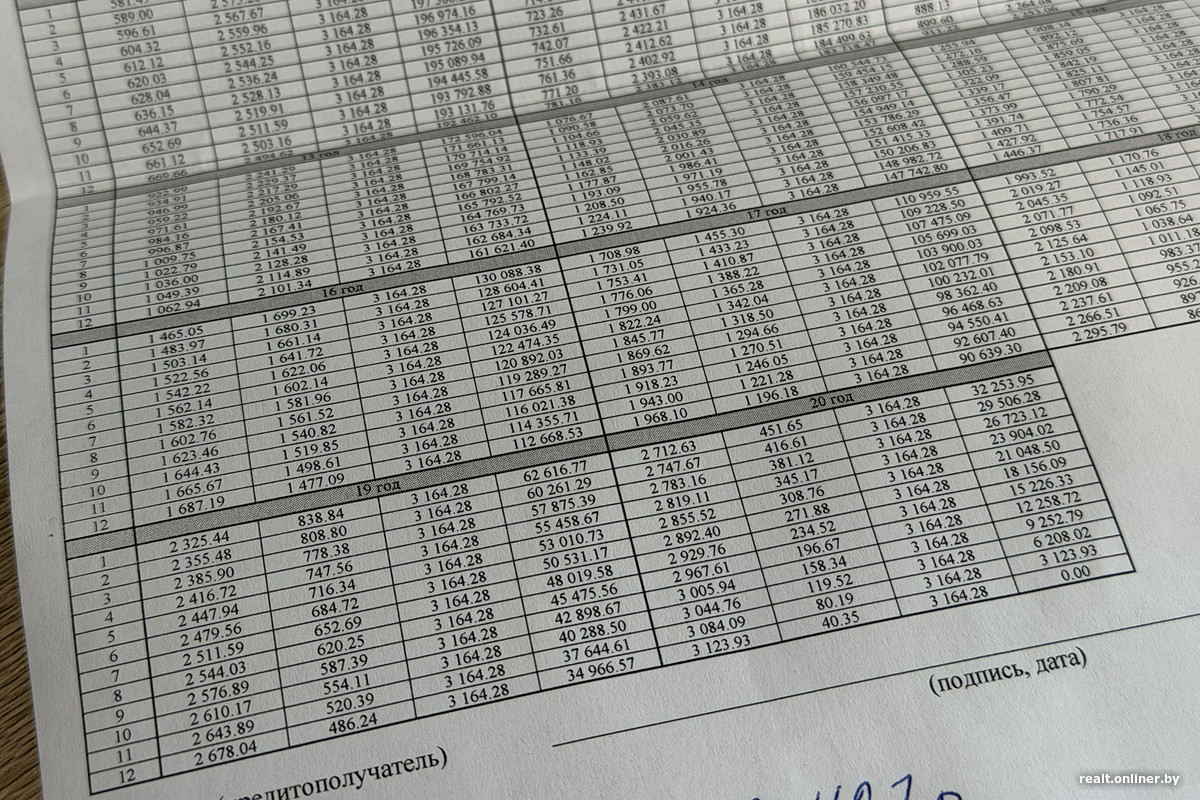
Давайте считать. Через 20 лет 250 000 рублей от «Приорбанка» превратятся в 519 427.
Выводы
В одном из банков мы спросили у специалиста: так что же все-таки выгоднее — кредитоваться на покупку новостройки или вторички? Ответа не последовало, потому что каждый сам решает, какой метод улучшения жилищных условий лучше. Очевидно, что процентные ставки по кредитам на строительство квартир у застройщика ниже, чем по кредитам на жилье от собственника. Зато во втором варианте отминусовывается необходимость вкладываться в ремонт.
Одно остается неизменным — возможность взять кредит на небольшую квартиру в Минске сегодня никак не соотносится с зарплатой минчан. Напомним, что средняя зарплата в столице по итогам первого полугодия 2026 года составила 3878 рублей. В одиночку в этой игре точно не выиграть.
Банк
Срок
Сумма кредита, рублей
Условия
Cамый большой платеж в месяц, рублей
Общая сумма платежей, рублей
«Белинвестбанк»
20 лет
250 000
Первые два года ставка 10,9%, далее — 14,9%
3879 с третьего года (дифференцированные платежи, уменьшаются)
604 314
«Белагропромбанк»
20 лет
250 000
Первые два года ставка 11,5%, далее — 15%
4069 со второго года (дифференцированные платежи, уменьшаются)
619 273
«Приорбанк»
20 лет
250 000
Первые 18 месяцев ставка 13,5%, далее — 15,5%
3164 с первого месяца (аннуитетные платежи, одинаковые)
519 427
Ламинат EGGER Дуб Белый песок EPL219
33 класс/AC 5, гарантия: 25 лет, 8 мм
Ламинат EGGER Pro Classic 4V Дуб Бардолино 30119 EPL035
33 класс/AC 5, 8 мм